Private Debt: Diversifikation, höhere Renditen und Inflationsschutz
Steigende Zinsen und globale Inflationsrisiken verändern den Obligationenmarkt. Private-Debt-Anlagen, also besicherte Unternehmenskredite mit variabler Verzinsung, bieten Pensionskassen attraktive laufende Prämien.
Für Pensionskassen steht die Sicherung langfristig stabiler Erträge im Mittelpunkt. In einem veränderten Marktumfeld gewinnt die Frage nach robusten Ertragsquellen zunehmend an Bedeutung. Private Debt ergänzt das Obligationenportfolio durch direkte Kredite an nicht kotierte Unternehmen mit etablierten Geschäftsmodellen und robusten Cashflows. Die Darlehen sind häufig variabel verzinst und bei Senior-Strategien mit vertraglichen Schutzmechanismen und Sicherheiten ausgestattet.
Finanzierungslücke als Anlagechance
Seit der Finanzkrise bedienen Banken aufgrund regulatorischer Vorgaben bestimmte Kreditsegmente selektiver. Private Debt schliesst diese Lücke insbesondere bei Unternehmen im mittleren Segment. Über spezialisierte Manager stellen institutionelle Investoren diesen Unternehmen Kapital für Wachstum, Akquisitionen oder Nachfolgelösungen zur Verfügung und erhalten dafür eine laufende Risikoprämie, die über den Renditen traditioneller Obligationen liegen kann.
Gegenüber liquiden BB/B-Unternehmensobligationen (rund 150–350 Basispunkte) bietet Senior Private Debt mit rund 450–550 Basispunkten Kreditaufschlag eine deutliche Mehrrendite.
Mehrertrag bei kontrolliertem Risiko
Im Zentrum stehen erstrangige Kredite an Unternehmen mit stabilen Cashflows. Gerät ein Unternehmen in Schwierigkeiten, absorbiert zunächst das Eigenkapital die Verluste. Dieses sogenannte Equity Cushion bildet einen wichtigen Puffer. Zusätzlich stärken Seniorität, vertragliche Sicherheiten wie Unternehmensanteile, Forderungen oder Immobilien sowie Covenants* die Position der Kreditgeber.
Die variable Verzinsung reduziert die Zinssensitivität gegenüber festverzinslichen Obligationen. Steigen die Referenzzinsen, erhöhen sich zwar die Kupons, gleichzeitig aber auch die Zinslast der Kreditnehmer. Robuste Cashflows und konservative Kapitalstrukturen sind deshalb zentrale Kriterien.
Stabilität und Diversifikation im Portfolio
Private-Debt-Anlagen sind nicht börsengehandelt und weisen tiefere Bewertungsschwankungen auf. Diese geringere Volatilität bedeutet jedoch nicht geringeres Risiko. Entscheidend ist eine breite Diversifikation über Schuldner, Branchen, Regionen und Laufzeiten. AXA Asset Management setzt auf weniger zyklische Geschäftsmodelle und meidet Segmente, in denen Risiko und Ertrag nicht im Gleichgewicht stehen.
Zugang für Schweizer Pensionskassen
AXA verfügt über langjährige Erfahrung in Private Debt. Die Anlageklasse kommt sowohl im eigenen Versicherungsportfolio als auch der eigenen Pensionskasse zum Einsatz. Bei der Managerselektion verfolgt AXA einen Best-in-Class-Ansatz mit Fokus auf Expertise, niedrige Ausfall- und Verlustquoten sowie hohe Dokumentations- und Besicherungsstandards**.
Mit der Private-Debt-Anlagelösung der AXA erhalten Schweizer Pensionskassen Zugang zu einem breit diversifizierten Portfolio. Dank der signifikanten Eigenanlage der AXA in Private Debt profitieren sie von spezialisierten Managern sowie attraktiven Gebührenstrukturen.
Das Wichtigste in Kürze
– Private Debt bietet laufende Erträge, mit Kreditaufschlägen von rund 450-550 Basispunkten deutlich über liquiden Unternehmensobligationen
– Seniorität, Equity Cushion, Sicherheiten und Covenants* stärken die Position der Kreditgeber.
– Geringere ausgewiesene Volatilität heisst nicht automatisch geringeres Risiko, Diversifikation bleibt zentral.
– AXA Asset Management kombiniert Fondsinvestitionen, Co-Investments und Secondaries für attraktive Konditionen.
Vergleich Private Debt und Unternehmensobligationen
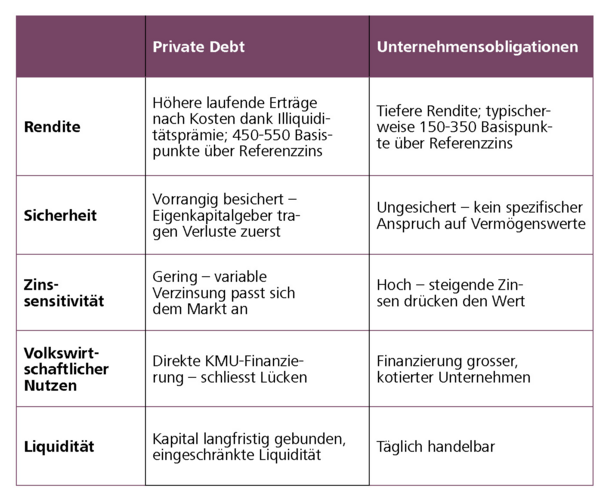
* vertraglich festgelegte Zusatzvereinbarungen, Klauseln oder Auflagen in Kredit- und Anleiheverträgen.
** Besicherung: Im Gegesatz zum «Vorbezug» bleibt das Geld bei der Pensionskasse. Sie können es nicht physisch ausgeben oder verbrauchen.
Kontaktieren Sie uns: anlageloesungen@axa.ch