Dr. Christian Fitze Senior Consultant, ECOFIN Investment Consulting AG
Anlagetrends 2026
Als langfristige Anleger springen Pensionskassen nicht sofort auf jeden neuen Trend auf. Das ist gut so, denn bis sich Führungsorgane mit einem Thema angemessen befasst haben, ist vom Trend vielleicht nicht mehr viel übrig. Dies dürfte bei den folgenden sechs Trends anders sein. Sie dürften 2026 und auch darüber hinaus im Fokus stehen.
Trend Nr. 1: Sicherheit finanziert keine Renten
Der nach dem Zinsanstieg von 2022 kurzzeitig totgeglaubte Trend zu Sicherheit ohne Rendite ist zurück und könnte erneut zu lange andauern, als dass man ihn ignorieren könnte. Im Spannungsfeld zwischen Rendite und Sicherheit ist es erneut sehr schwierig, eine attraktive Vorsorge bei hoher Sicherheit zu gewährleisten. Auf der Suche nach Rendite muss die Risikobereitschaft erneut ausgereizt werden und die Finanzierung einer attraktiven Personalvorsorge bleibt eine grosse Herausforderung.
Zwar bieten relative solide Deckungsgrade im Moment eine Schwankungsreserve, aber diese kann sich auch sehr rasch verändern. Viele Vorsorgeeinrichtungen erreichten im letzten Jahr ihren Zielwert nicht. Eine hohe Verzinsung kommt bei den Destinatären besser an als das Bilden einer vorsichtigen Wertschwankungsreserve. Eine solche wird erst nach einer nächsten Krise wieder geschätzt, wenn dadurch auf Sanierungsmassnahmen verzichtet werden kann.
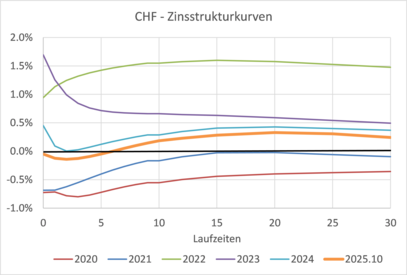
Schweizer Zinsniveau – Zurück bei Null
Die CHF-Zinskurve liegt erneut auf tiefem Niveau. Ab Laufzeiten zwischen 15 und 20 Jahren ist sie zudem flach bis negativ geneigt.
Trend Nr. 2: Erosion verlässlicher Spielregeln
Für die Schweiz mit ihrem kleinen Binnenmarkt und einem substanziellen im Ausland investierten Kapitalstock sind verlässliche Spielregeln für Handel und Investition von grosser Bedeutung. Wenn mächtige Länder diese zunehmend zu ihrem politischen und wirtschaftlichen Vorteil einseitig verändern, handelt es sich um ein zusätzlich zu steuerndes systematisches Anlagerisiko. Derzeit stehen nur die Gütermärkte mit Handelsbeschränkungen und Zöllen im Fokus, aber ein Einbezug der Finanzmärkte ist nicht auszuschliessen. Schweizer Investoren müssen sich damit auseinandersetzen, ob sie sich mit dem bestehenden Schutz ihrer Eigentums- und Eigentümer-Interessen weiterhin komfortabel fühlen.
Trend Nr. 3: Zunehmende Konzentrationsrisiken im Welt-Aktienmarkt
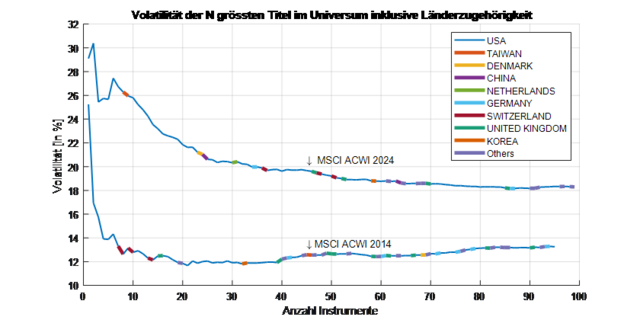
Das hohe Gewicht des US-Aktienmarkts in den gängigen Welt-Aktienindizes fällt mit einem hohen Gewicht des IT-Sektors und wenigen Einzeltiteln aus dem Kreis der «Magnificent Seven» zusammen. In diesen Kreisen ist auch die US-Regierung mit wirtschaftlichen, personenbezogenen und geopolitischen Interessen verstrickt. Selbst nach einer allfälligen Aktienmarktkorrektur ist die Frage zu analysieren und zu beantworten, ob den Diversifikations-Anforderungen von Art. 50 Abs. 3 BVV 2 hinreichend entsprochen ist. Gefordert ist eine angemessene Risikoverteilung, insbesondere auch auf Regionen und Wirtschaftszweige. Eine Beurteilung kann sich auf die Gewichte von Ländern, Branchen und Titeln im Aktien- und daraus abgeleitet im Gesamtportfolio abstützen. Nicht gefordert, aber gleichwohl wichtig, ist zudem die Berücksichtigung von Volatilitäts- und Abhängigkeitsaspekte (Korrelationen). Solche Analysen sind angesichts der bedeutenden Strukturveränderungen aus historischen Analysen nicht zuverlässig zu bestimmen. Dennoch deuten auch sie darauf hin, dass sich das Diversifikations-Profil des Welt-Aktienmarktes bereits vor den Politik-Änderungen der aktuellen US-Regierung verschlechtert hat (vgl. Grafik).
Höhe und Zusammensetzung der Volatilität des Weltaktienmarktes – Ende 2024 versus Ende 2014
Die Grafik zeigt, wie das Beimischen des jeweils nächstkleineren Titels die Portfolio-Volatilität beeinflusste, 2024 im Vergleich mit 2014. Farblich ist zudem die Länderzugehörigkeit der Titel gekennzeichnet.
2024 ist der erste linke Datenpunkt die Volatilität von Apple. Das Beimischen von Nvidia (zweitgrösster Titel) erhöhte die Volatilität. Microsoft als Drittgrösster reduzierte sie hingegen wieder. Abgesehen vom taiwanesischen Unternehmen TSMC wird die Marktvolatilität von den grössten US-Titeln bestimmt. Im Vergleich zu 20214 hat die Diversifikationswirkung unter den Top-10-Titeln stark abgenommen und insgesamt lag die Volatilität im jüngeren Zeitraum auf einem höheren Niveau. Dies hängt sowohl mit dem gestiegenen Branchen-Konzentrationsrisiko zusammen als auch mit der Corona-Krise. Die relative Bedeutung der Schweiz oder der Emerging Markets ist für das Volatilitätsniveau des Weltaktienmarkts klein.
2014 waren Unternehmungen aus anderen Ländern von grösserer Bedeutung, hatten aber die Volatilität eher wieder erhöht als reduziert. Dies könnte u.a. mit den Emerging Markets zusammenhängen.
Mit dem omnipräsenten Home-Bias akzentuieren Pensionskassen und auch andere Anleger die Bedeutung der Schweiz im Vergleich zum Weltmarkt (in der Grafik nicht illustriert). Allerdings birgt der einheimische Markt mit insbesondere der Pharmaindustrie ebenfalls Konzentrationsrisiken. Im Vergleich zum US-Markt sind die Schweizer Risiken aber bis zu einem gewissen Grad komplementär, sprich diversifizierend.
Quellen: MSCI, LSEG, eigene Berechnungen, monatliche Renditen über 5 Jahre
Trend Nr. 4: Zunehmende Verschuldung mächtiger Staaten
Die geopolitischen Entwicklungen ziehen mehr Staatsausgaben und grössere wirtschaftliche Risiken nach sich. Ein weiterer Anstieg der bereits bestehenden hohen Staatsverschuldung ist deshalb viel wahrscheinlicher als ein Sparkurs, der auf unpopulären Ausgabenbeschränkungen und mehr Steuereinnahmen beruht. Dadurch steigen nicht nur die Inflationsrisiken. Das Risiko, dass ausländische Investoren mit wenig politischem Hebel im Falle einer untragbaren Finanzierungslast besonders leiden werden, steigt. Mächtige Schuldner in finanzieller Bedrängnis könnten kreativer sein als hiesige Risikomanager es sich derzeit vorstellen.
Trend Nr. 5: Nachhaltige Realwert-Investitionen finanzieren Renten
Es sind die produktiven Investitionen von heute, welchen die Güter für die Rentenbeziehenden von morgen zu erschwinglichen Preisen produzieren werden. Die Investitionen sind nicht risikoarm zu haben und erfordern Unternehmertum, geeignete Rahmenbedingungen und nachhaltiges Wirtschaften. Pensionskassen dürften im Wissen darum weiterhin bereit sein, auch in komplexeren nicht kotierten Realwert-Segmenten aus den Bereichen Immobilien, Infrastruktur und gegebenenfalls auch Private Equity langfristig zu investieren oder solche Anlagen zumindest genau zu prüfen. Der Trend zu weniger, aber grösseren Pensionskassen, insbesondere Sammelstiftungen, begünstigt dies, denn diese sind in der Regel mit mehr interner Professionalität ausgestattet. Die Anlageorganisationen sind breiter aufgestellt und in der Lage, komplexe Anlagen nicht nur zu selektionieren, sondern auch zu unterhalten. Die Führungsorgane haben Erfahrungen im Umgang mit komplexen Nachhaltigkeitsthemen und bereits getätigten Investitionen in nicht-kotierten Realwertanlagen. Sie sind bereit, sich für Anlagethemen die erforderliche Zeit zu nehmen und sich zu vertiefen. Bei aller Komplexität und berechtigten Einwänden dürfte die Akzeptanz von greifbaren Realwert-Investitionen wie Immobilien, Infrastruktur-Anlagen und Private Equity deshalb insgesamt weiter zunehmen.
Trend Nr. 6: Neue Technologien im Zuge einer dritten industriellen Revolution
Während aus heutiger Sicht unklar ist, ob die aktuellen technologischen Vorreiterfirmen in der Lage sind, die hohen Erwartungen zu erfüllen, sind die Produktivitäts-Sprünge dank neuer Technologien wie KI schon heute offenkundig. Sie werden in allen Wirtschaftsbereichen Anwendung finden. Es wird nach der eigentlichen Industrialisierung und der Verbreitung des Internets von der dritten industriellen Revolution gesprochen. Daraus schöpft sich auch viel Hoffnung, dass trotz oder gerade wegen damit auch verbundenen Risiken unter dem Strich gute Anlagerenditen erzielt werden können.
Fazit Die beschriebenen Trends 2026 sind nicht neu, dürften aber auch nicht ohne weiteres aus dem Scheinwerferlicht verschwinden. Viele Pensionskassen haben sich damit bereits befasst, aber einfache Lösungsrezepte bestehen keine. Ob und falls ja, welche Anpassungen im Anlagemanagement letztlich getroffen werden, wird in den verantwortlichen Gremien nach wiederholten Diskussionen, Beobachtung der Entwicklung und Analysen entschieden. Diesen Prozess der wiederholten Auseinandersetzung werden auch die Tools der dritten industriellen Revolution weder ersetzen noch abkürzen können. Sie werden im besten Fall unterstützend zur Seite stehen, u.a. beim Denken in Szenarien und beim Abwägen von «What-If».